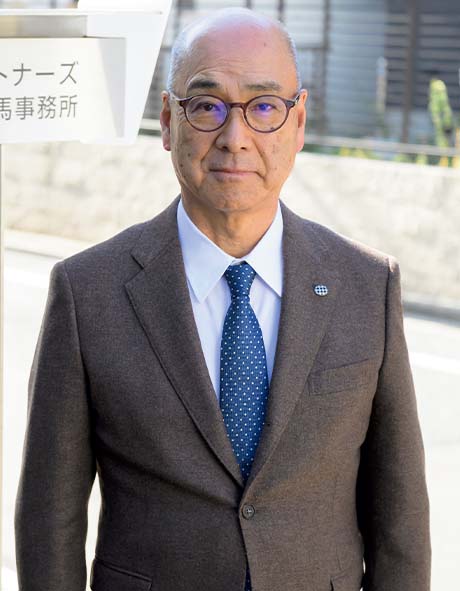


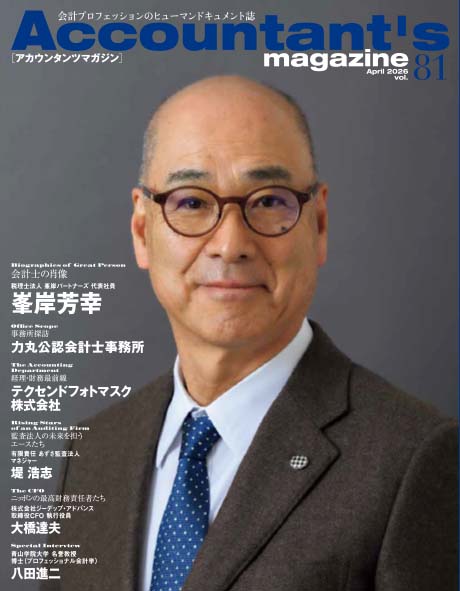
会計士の肖像
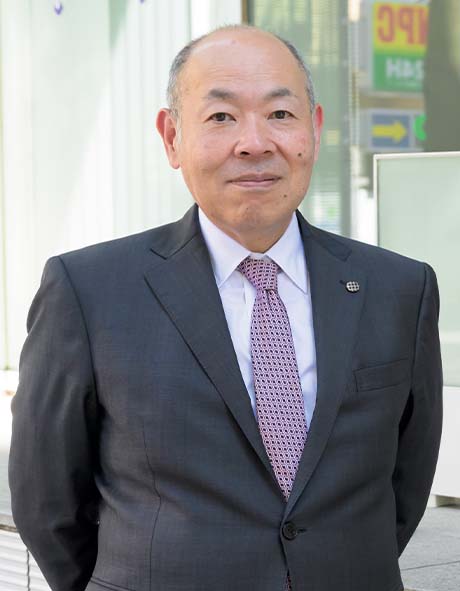
青山学院大学 名誉教授 大原大学院大学 会計研究科 教授
博士(プロフェッショナル会計学)八田 進二
01年、八田は青山学院大学経営学部経営学科教授に着任した。03年には日本監査研究学会の会長に就いたほか、04年に金融庁・企業会計審議会委員となったのを皮切りに、監査論のオーソリティーとして国の制度づくりなどにも直接関与していく。活躍の場は、国内にとどまらない。06年には、国連のアナン事務総長(当時)直々の依頼で、国連組織の改革案づくりを進める6名の専門委員会に加わった。この時は、会計に関する内部チェックの制度も組織も不備で、不正が繰り返される国連の実情に、心底驚かされたという。
04年に審議会委員になったばかりの頃、金融庁の課長に「今、監査の世界でやるべきことは何だと思いますか?」と聞かれました。僕は、「パンドラの箱を開けるようなことだけど、誰かがやらなければならないことが一つあって、それは内部統制です」と答えたのです。
とはいえ、過去いろんな実務家、専門家が必要性を指摘しながら誰も手を付けられなかったので、当面無理だろうと思っていたのです。ところが、その年の暮れに金融庁から連絡があって、「年明け早々、内部統制の議論を始めたい」と。そんな経緯もあって、05年1月にできた審議会の内部統制部会の部会長をやることになりました。
09年から始まった、国際会計基準(IFRS)をめぐる“攻防”も忘れられない。出席した国際会議での議論をみても、IFRSの導入は避けられないことが明白だったから、僕はそう主張しました。実際、要件を満たす企業への任意適用も決まっていましたし。
にもかかわらず、11年6月に、時の自見庄三郎金融担当大臣が、突然それを反古にするわけ。「大震災で企業が疲弊している」といった理由を挙げ連ねていましたが、世界の流れに抗う暴挙というしかない。
ところが、間の悪いことに、その年の秋に「オリンパス事件」が起きるのです。怒り心頭だった僕のところに金融庁の関係者が来られて、「不正リスク対応基準づくりに力を貸してほしい」と頭を下げる。制度が歪められることに辟易していましたが、僕も大人だから(笑)、再び企業会計審議会にかかわることになりました。
そうやって僕はこの十数年間、政府の要請を受けて制度絡みの仕事をずっとやってきました。昔はそういう人を「御用学者」と呼んでいましたが、僕もついにその境地に達したのかも(笑)。
05年、青山学院大学に、会計専門職大学院が新設された際、その研究科名称を、八田は「会計プロフェッション研究科」と命名する。そこには、技術的、機械的業務を超えた、誠実かつ高度な倫理観に基づく専門的判断が下せる“プロ”たれ、というメッセージが込められている。
不正を犯すのも人、見抜くのも人。つまるところ、すべては人にかかっている。だから、現場に「プロとしてどうあるべきか」という意識を涵養することなしに、よりよい監査制度を築くことなどできません。
考えてもらいたいのは、自らが携わる会計監査が持つ社会的な役割や意義、かつ会計士はそれを独占的業務として担っているという事実です。そこを理解していたら、自分たちに必要なものが、単なる専門的なノウハウでは足りないことがわかるはず。
現場では、常に「誠実に仕事をしているか」「倫理観は保持されているか」と、自問自答すべきでしょう。そうすれば、「ここはまだ証拠を入手しきれていないな」という発想になる。「時間切れだから」と流されることなく、社会から課せられた使命を自覚し、全うする。それが、僕の言うプロです。
制度に関していえば、基準など“飽和状態”に近いと感じています。“人づくり”を疎かにして形式的な規制強化を進めようとしても、現場が追い付かない。息苦しさばかりが増して、かえって間違いが多くなるかもしれません。どこかで方向転換が必要でしょうね。最近、いろんなところで言っているのですが、日本の会計・監査制度はあながち捨てたものではない。例えば監査報告書に個人名を書く習慣は、日本にしかなかった。でも、国際監査基準(ISA)は、責任の所在をより明確化するために、このやり方を取り入れました。今般、金融庁が、「会計監査についての情報提供の充実に関する懇談会」を立ち上げました。その名のとおりの議論がなされるのですが、こんなの世界中でまだどこも踏み込んでない。その座長を拝命しましたので、実のある報告書がつくれるように、頑張ろうと思っています。
これからの夢?実は、「東京アマチュア・マジシャンズ・クラブ監事」という肩書を持っています。小学生の時に父が宴会の余興用に買ってきた手品道具に興味を持って、新潟では地元の大会で優勝したくらい。専門書はいっぱい出しましたが、ぜひ「マジック論」を書いてみたい。お客さんを騙して喜ばせるという“究極の顧客志向”は、奥が深いのです。青学を退職したことから、ほんとは趣味三昧の生活を夢見ていましたが、なかなか許されない(笑)。まあ、会計、監査のために貢献できるところがあるのなら、それはやぶさかでないという気持ち。ただし、晩節を汚さない程度にね(笑)。
※本文中敬称略

青山学院大学 名誉教授 大原大学院大学 会計研究科 教授 博士(プロフェッショナル会計学)八田 進二
日本監査研究学会会長、日本内部統制研究学会会長、会計大学院協会理事長、金融庁・企業会計審議会委員(内部統制部会長)などを歴任。株式会社日本政策投資銀行、理想科学工業株式会社、日本航空株式会社の社外監査役、独立行政法人経済産業研究所、学校法人聖路加国際大学、東京アマチュア・マジシャンズ・クラブの監事などを兼務。
主な受賞日本会計研究学会学会賞(1999年)、日本内部監査協会・青木賞(2001年)、日本監査研究学会・監査研究奨 励賞(2010年)、会計大学院協会・会計教育貢献者賞(2015年)、日本会計教育学会・学会賞(2015年)、日本内部監査協会・功労賞(2017年)ほか多数。



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.