

会計士の肖像
有限責任 あずさ監査法人
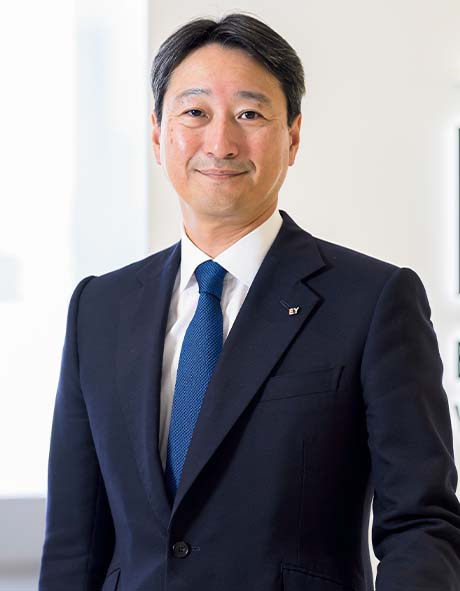
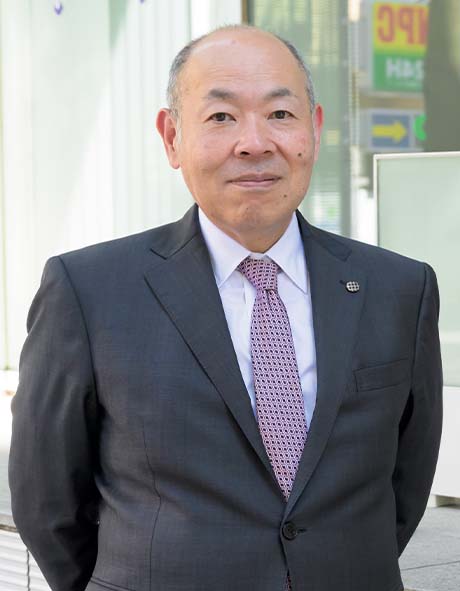
パートナー山田 辰己
中央監査法人に入所したのはちょうど40歳の時。この時点でパートナーになれたことは「非常にラッキーで恵まれていた」。加えて、監査業務に就きつつも「好きなように研究をすればいい」という環境にも恵まれ、山田は存分に仕事に励んだ。95年からは、IASC(国際会計基準委員会)の日本代表として活動するなど、その足場は国際舞台へと移っていく。
監査業務においてはサインをするパートナーではなかったのですが、現場には出させてもらいました。日本基準と米国会計基準、それぞれを採用する企業を担当させてもらいつつ、生保、証券会社、メーカーなど業種もいろいろと経験しました。それまで商社一本でしたから、いろんな企業の事業活動や品質に対するこだわりなどを理解できたのは勉強になりましたね。
並行して、当時理事長だった村山德五郎先生の海外出張に、通訳としてよく随行していました。そのなかで、クーパース&ライブランドの国際会議にも出席し、国際的なファームがどのように運営されているかを直に経験させてもらいました。そういう時に、日本公認会計士協会から「IASCの日本代表として参加しないか」という話をいただいたのです。
IASCの仕事は6年間でしたけれど、年3回開かれる国際会議の場を通じて、国際会計基準がどのような議論を経てつくられるかを直接知ることができた。これは、その後につながる本当にいい経験となりました。ただ最初の頃は、議論ともなると英語が聞き取れなくて苦労しましたよ。発言しても、質問を返されると聞き取れず、答えに困ったこともしばしば。それでも次第に慣れてきて、後半からはインナーサークルに入れた感じがします。IASCがIASB(国際会計基準審議会)に体制変換した時、他国のメンバーから「お前がボードメンバーに立候補するなら推薦するよ」と言ってもらえましたから。
実際に立候補した山田は、2001年、新設されたIASBの初代ボードメンバーに就任する。常勤が定められていたため監査法人を辞し、山田は〝会計基準づくり専門〞となった。第1期である山田たちに求められたのは、理論的に整合性のある基準づくり、資産負債の定義にきちんと則った基準をつくること。IFRSは、ここから始まったのである。
ミッションは、IASC時代につくられた国際会計基準を引き継ぎ、そのうえで新しい基準をつくっていくことでした。そのなかで最も印象深いプロジェクトとなったのはIFRS2号、ストックオプションの会計処理です。
今は「会社の費用として認識する」ことが普通になっていますが、当時、ストックオプションは従業員に無償で提供するものと考えられており、会社の費用として認識しない実務が一般的だったのです。それを変えるにあたり、シリコンバレーの新興企業をはじめ、世界中から反対を受けることになりました。しかし、企業は従業員の労働への対価としてストックオプションを引き渡しているわけで、それを提供する企業側が費用として認識することが理論的であり当然であると強く訴えました。世界に向けての説得は大変でしたが、これがIASBの最初のチャレンジだったと思います。
10年間いたIASBでは、このような大きな基準づくりに数々かかわりましたが、本当に挑戦の連続。概念フレームワークに則り、例外のないシンプルな基準をつくろうと考え続けてきた日々でした。どこまでできたのか、その判断は難しいところですが、僕は実務も経験してきた人間なので、少なくとも理屈だけではなく、実務で抵抗なく使える基準となるようにと腐心はしてきたつもりです。

有限責任 あずさ監査法人パートナー山田 辰己
日本公認会計士協会理事/大蔵省企業会計審議会幹事/金融庁企業会計審議会臨時委員/税制調査会委員 ほか多数



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.