

会計士の肖像
ひかりアドバイザーグループ
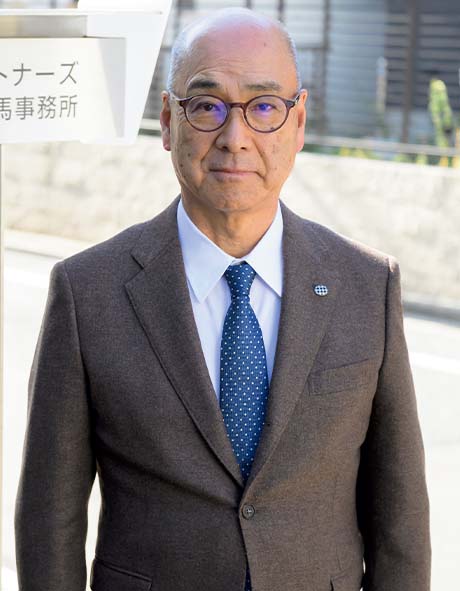
最高経営責任者光田 周史
父親の事務所から分離し、京都市内に新たな拠点を構えたのは88年。表向きには「2事務所体制になった」ということにしたが、光田にとっては実質的な独立である。10坪、家賃10万円から始めたこの事務所が、現在の「ひかり税理士法人」京都事務所のルーツだ。
女子職員の給料が10万円。家賃と合わせて20万円の固定費が賄えるだけの顧問先は〝預けて〞もらいましたが、実質ゼロからのスタート。もう子供もいましたし、必死でしたね。ただ幸いなことに、時代がバブル期に向かう頃で、好景気に後押しされたのも事実です。ほとんどが税務業務ですが、短期間のうちに、不動産業を中心とする顧問先件数を増やすことができたので、経営は早い段階で軌道に乗りました。
土地重課税などの節税対策が求められた時代です。知恵を絞った対策をめぐって税務署と一戦を交えたこともありますよ。僕はね、この仕事はサービス業以外の何物でもないと思っているんです。監査の世界は当然のことながら独立性、中立性が第一義ですが、税務については、顧客である納税者目線で仕事をするべきだと。もちろんルールを守っての話ですが、顧客のために何がベストなのかを常に考えること。逆に、顧客が望んでも、それが「ためにならない」のなら意見もする。それがサービス業の本来の姿です。バブルが弾けて、生き残った不動産会社は多くはなかったけれど、共に知恵を絞りながらあの時代を生き抜き、今もお付き合いが続く会社もあります。アドバイザーとしてお手伝いしてきた僕らにとって、それは何よりうれしく、職人冥利に尽きるというものです。
金融機関と連携して再生支援業務などにも携わってきました。組織として動くようになったことに伴い、仕事の領域も広がってきたという感じですね。その時代、時代の流れを見ながら、得手に帆を揚げてこられたのだろうと思います。
父親の事務所と一体化するかたちで「ひかり税理士法人」を設立したのは2003年。この時、光田には将来の展開を睨んで〝ひかり〞をブランド化したいという思いがあった。追って数年後に商標登録をしたのはこのブランド名を守るためである。実際、商標登録が功を奏する出来事が起きるのだが、ここには面白いエピソードがある。
法人成りして5年ほど経った頃、群馬県の高崎市に同名の税理士法人が存在することを知ったのです。仕事で調べ物をしていたら偶然にヒットして……目が点になるというやつ(笑)。錦の御旗を振りかざすつもりはなかったけれど、商標権を侵害していますよということで通知を出したんです。そしたら先方の代表が謝罪に来るというので、面談の場を持ちました。
聞けば、先方はうちの存在を知っていたのですが、東と西でバッティングすることもないと思っていたという。そもそも、税理士法人の名前を付けるのに何の規制もないわけで、商標登録されているなど「夢にも思わなかった」という話です。でも、話しているうちにお互いの共通点が多いことに驚きました。年齢は一つ違い、父親は同じく国税OB、税理士の登録年次も同じで登録番号も近いときている。こうなると何かのご縁。「ならば、一緒にやるという選択肢もありますね」と、会ったその日に声をかけたのです。先方にすれば、これまた夢にも思っていなかった話でしょうが、結果、手を携えることになりました。面白いですよねぇ。ただ、互いの社風やルールが少し異なるので合併は今後の課題として、今は2法人体制としています。高崎チームは東京や埼玉に事務所を設け、うちは西をカバー。滋賀や大阪、広島にも事務所を展開して、現在は7拠点になっています。
先を考えれば、組織と個人事務所、この二極分化はさらに進むでしょう。我々としては後戻りできないので、行けるところまで行こうといっています。今後は、名古屋や九州なども視野に入れて攻めていこうかと。もちろん看板を掲げるだけでは意味がなく、付加価値を提供しなければなりません。税務から一歩も出ない従来型のサービスに、もはや経営者は満足していません。数字をベースに次なる経営戦略を考える時、我々がどこまで役に立てるか。税理士業界に限っていえば、6割の事務所はその役割を果たせていないと思うので、新しい地でも、我々の参入余地はあるだろうと考えています。

ひかりアドバイザーグループ最高経営責任者光田 周史
●外部活動など
日本公認会計士協会理事、日本公認会計士協会京滋会副会長、京都府包括外部監査人、京都市個別外部監査人などを歴任。現在、京都市監査委員、京都家庭裁判所家事調停委員、同志社大学大学院商学研究科非常勤講師、立命館大学大学院法学研究科非常勤講師などを務める



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.