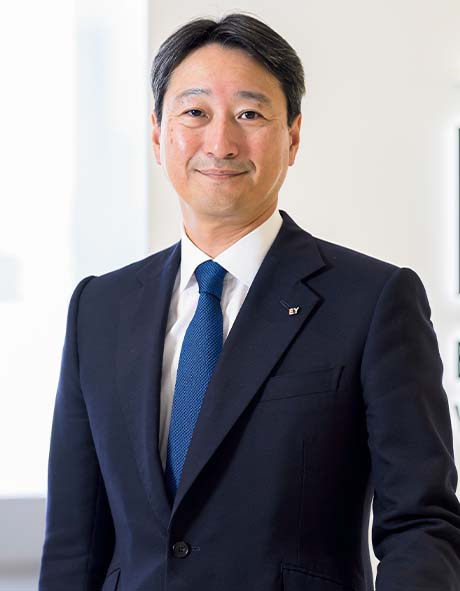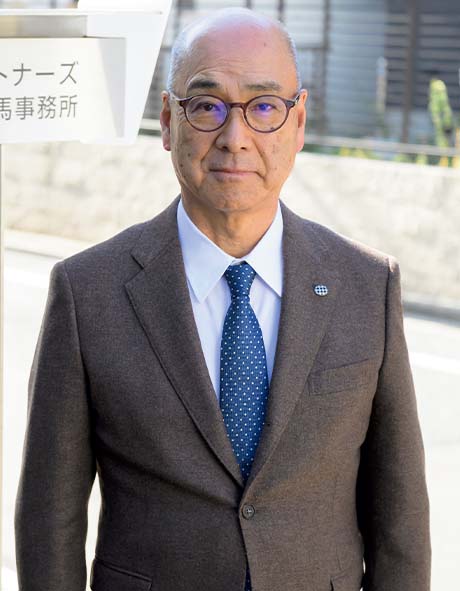


会計士の肖像
日本公認会計士協会
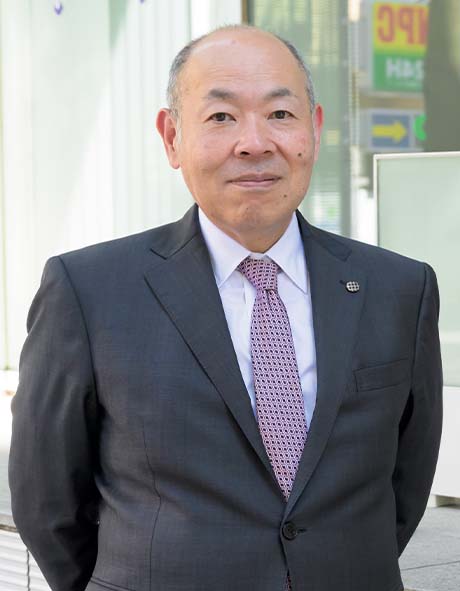
相談役藤沼 亜起
帰国後、藤沼は36歳にしてパートナーとなる。この時、アーサーヤングと朝日新和会計社(当時)は提携関係にあり、後者からは「若すぎる」との声も挙がったが、それを押してのパートナー就任だった。そして、80年代後半から、IFAC国際監査実務委員会での活動、次いで、日本公認会計士協会の理事に就任するなど、その軸足は公職へと移っていく。
この頃、当時のビッグ8がビッグ5に統合されていった時代で、私もその流れの影響を受けていろいろと考えたのですが、結果的には、太田昭和監査法人(現新日本)に加入したんです。以降、私は内外の委員会や協会の仕事に追われ、ほぼ半分近くのパワーを割かれるようになるんですけど、事務所はよく我慢して、私に給料を払ってくれたと思いますよ(笑)。
私が、日本代表としてIFACの理事会メンバーになったのは92年。1期目から、理事や委員長を推薦する立場であるノミネイティング・コミュニティのメンバーに就任したのを皮切りに、思いの外速いスピードで、副会長、会長へと就任していくことになりました。IFACの組織が現状のままでいいのか――それは、会長になる前から思っていたことで、一つには、総会の開催が2年半ごとだったこと。時代の変化の速さを考えれば、会員同士がもっと頻繁に情報や意見交換したほうがいいわけで、そういう構造改革を図るための委員会を設置するなど、積極的に動いたつもりです。
一方で、この時期に頭を悩ませたのがレジェンド問題でした。日本のバブル経済が崩壊した後、銀行などの不良債権が大変な問題となり、「日本の監査証明は信用できるのか」と。そこから、日本企業が公表する英文の財務諸表と監査報告書にはレジェンド、つまり警句条項が付されるようになった。「日本の会計基準で作成されたものだから、国際基準とは異なりますよ」という警句。これは、投資にあたっては注意が必要であることを意味し、国益にもかかわってくる話です。この問題に取り組んだ経緯もあって、私は、やはり国際基準でやっていかないと、結局は信頼性を担保することができない、という問題意識を強く持つようになったのです。
当時のビッグ5にしても、ブランドネームは確かに国際的なものでしたが、監査の品質は国ごとに異なり、統一されていなかったんですね。よく例えで言っていたのは、トヨタが車をつくるのに、国によって基準が違うという話ではないだろうと。まさに、世界的に会計監査の品質が問われ始めた時代の渦中に身を置いていたので、なかなか大変な思いはしたんですよ。
IFAC会長を退任した後、藤沼は「さすがに事務所の仕事をもっとやらないと」と考えていたが、時をおかずして出てきたのが「会計士協会の会長に」という周囲の声。その期待に押し上げられ、会長に選出されたのが04年。西武鉄道、カネボウ、ライブドアなどの一連の不祥事件が発生したのに加え、金融商品取引法や公認会計士法の改正があるなど、この時も藤沼は、大変な時代にトップに立ったのである。
私が会長に就任するにあたっては、多くの方々がサポートしてくれましたが、逆に、懸念する声もあったんですよ。「国際畑一筋で、国内のことはわかってないんじゃないか」って。でも、外を知っているから「日本はこんな状態でいいのか」と見えることもある。だから問題点を整理し、3年間の任期中にいつ何をすべきか、プランを策定して組織ガバナンス改革に臨んだのです。
大きくは3つです。まず、理事会と綱紀審査会の改革。それまで協会の理事会には外部委員がいなかったのですが、身内だけの綱紀審査はおかしいということで、外部から有識者を招聘しました。次が、選挙制度の改革です。海外の会計士協会で、日本ほど選挙に時間も金もかけるようなところは少ないんですよ。ナンセンスでしょう。でも、改革を唱えてもけっこう抵抗に遭いまして、難航しました。地域会に出向いては真摯に説明し、結果的には実現することができたのですが。
そして3つ目が、一連の不祥事件を受けての自主規制強化で、上場会社監査事務所登録制度を導入したこと。上場会社の監査を行う事務所から宣誓書を出してもらうもので、いわばギルド的な組織です。会計不祥事に対する世間からの批判やプレッシャーは強く、官規制に移れという意見も多かったのですが、元来、会計不祥事問題というのは、まず我々プロフェッションが自分たちで取り組むべきことでしょう。自らが業務を改善し、社会から信頼を回復しなければならないのです。会長任期中には大きな法律改正もあり、不祥事問題と併せて、国会に参考人として呼ばれたこと10回。これは忘れられない(笑)。まぁ荒波ではありましたが、理事会のサポートのもと、それなりに足跡は残せたかなと思っています。

日本公認会計士協会相談役藤沼 亜起
[業界活動など] 現在、日本公認会計士協会相談役、財務会計基準機構評議員ほか、上場会社の社外取締役及び監査役多数



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.