

会計士の肖像
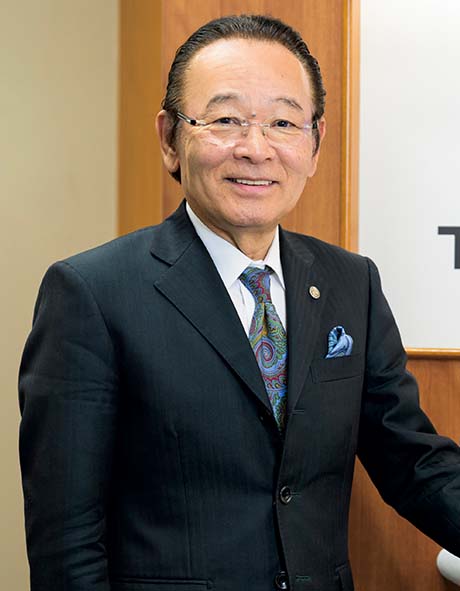
企業会計基準委員会(ASBJ)
委員長西川 郁生
84年8月、西川は東京に帰任する。33歳になっていた。前年には米国公認会計士の資格も取得し、現地で培った経験は、西川をひと回りもふた回りも大きくしていた。プライベートでは名状しがたい悲しみを負ったが、それを乗り越えたところから、西川の仕事は多忙を極める。監査業務の傍ら、92年には日本公認会計士協会の理事職に就き、さらに並行して、国際会計基準委員会(以下IASC)の日本代表も務めるという“三役”。その日々のハードさは、「今でも夢に出てくるほど」だと言う。
89年に三男を病気で亡くしました。小学1年生の時に出たに長距離走では、学年2位になるような元気な子でね。それでも「練習では1番だったのに」と悔しがっていました。その時はもう発病が判明する直前で。それから入退院を繰り返した1年半は本当につらかった。希望が失せた感じで、周囲にも言えませんでしたし。女房は毎日車で病院通い。大変だったと思います。でもその後、娘を産んでくれて、家の中に明るさが戻ってきました。
やっと立ち直って、会計士協会の理事選挙に立候補したのは40歳の時です。監査法人から推薦を受けたのは、僕が長らくアメリカに在住していた経験を買われてのことだと思います。そして理事になったら早々に、今度は協会から、IASCに協会代表として出ないか、という話を受けたのです。慌てて国際会計基準の勉強を始めましてね。何とか「比較可能性改善プロジェクト」の完了までに間に合った時期です。その後は、「白鳥レター」と「コア・スタンダード」。97年の「金融商品全面時価会計」と、その方向転換くらいまでかかわってきました。
IASCの会議は年に3、4回、世界中持ち回りで開かれるのですが、1週間ほどびっしり詰め込みになるんですよ。どこの国に出向いても、現地ホテルと会議場の往復だけ。ぐったり疲れて帰国すると、また監査と協会に戻る。そんなハードな日々でした。
法人サイドは「どうぞ協会の仕事もしてください」というスタンスなんだけれど、アサインが減っているわけじゃないですから、自分の知恵でやりくりするしかない。“3つの職業”に就いている感覚でした。でも、それぞれに十分なやりがいがありました。監査上の困難にも直面しましたが、企業の全体が見えるようになって従来よりもうんと面白くなっていたし、議論好きの集まりであるIASCの仕事は、僕の性分に合っていると実感できたから。
IASCの日本代表は98年まで務め、同年、僕にとっては3度目の改選で2回目の協会常務理事に就きました。それまで国際担当でしたが、IASCで得た経験を生かして国内の会計基準に携わりたかったので、希望を出して会計制度担当になったのです。いわゆる「会計ビッグバン」の頃。その大きな変革期に、金融商品や退職給付会計などといった日本企業に多大な影響のある実務指針づくりにかかわれたことは、またひとつ貴重な体験でした。こういうのは巡り合わせではあるけれど、時宜を得るという意味で、僕は恵まれてきましたね。
ちょうど50歳になった時、西川は27年勤めた監査法人を退任した。この01年というのは、西川が現在籍を置くASBJが設立された年で、その創成と日本の会計基準づくりに専念すると決意してのことだった。退任に当たっては、迷いはいっさいなかったそうだ。そしてもうひとつ。冒頭で触れたマラソンを始めたのも50歳。まさに人生の節目で、ここから新しいチャレンジが始まったのである。
会計ビッグバンを通じて、日本の会計制度を整備しているんだという意識がすごく持てたし、世のため人のために働きたかった。だから、この委員会に参加できるのはありがたい機会だと。設立当初は組織基盤が弱くてね、当面の給与は支払われるのだろうかと心配でしたが(笑)。
振り返れば、03年頃に受けた政治サイドからの「時価会計凍結」の要請などは、結果的にいい試練だったのだと思います。そして07年にASBJと国際会計基準審議会の間で「東京合意」を公表してからは、IFRSと日本の会計基準との違いを埋めていくコンバージェンスの作業が進めやすくなりました。IFRSを巡っては、制度や単体財務諸表のあり方などいろいろな意見が出ていますが、これを整理して、議論を前に進めて市場関係者に示していくのが11年だと思っています。
最後に趣味の話をさせてもらうと、僕の仕事感覚は、マラソンに通じるものがあると思っているんです。ちょっと先を見て、ただひたすら走る。僕はこういうシンプルなものが好きで、ストレス発散効果も絶大です(笑)。50歳まで運動とは縁遠かったのに、ある時酒の勢いで「ホノルルマラソンに出るつもりだから」と口走ったのがきっかけです。思いのほか僕に合っていたようで、フルマラソン初挑戦にして4時間を切ってしまった。息子の遺伝かな……って、逆なんですけど(笑)。
今では、職場で「陸上部部長」を名乗りつつ周囲を巻き込み、マラソンランナーを量産しています。近所の先輩ランナーたちとの輪が広がったり、山登りだなんだと、次々と趣味も広がってきて。実は還暦記念で100キロのウルトラマラソンかトライアスロンに挑戦するという夢を持っていたのですが、09年に病気をして大手術を受けたものだから、やむなく断念。今はレース復活に向けて、焦らずやっているところです。それから最近は落語を生で聴くことにもはまっていて、これも楽しいですよ。社会に役立ち、趣味や友人を慈しみ、希望を持って元気に生きる。今、僕が望む生き方です。
※本文中敬称略
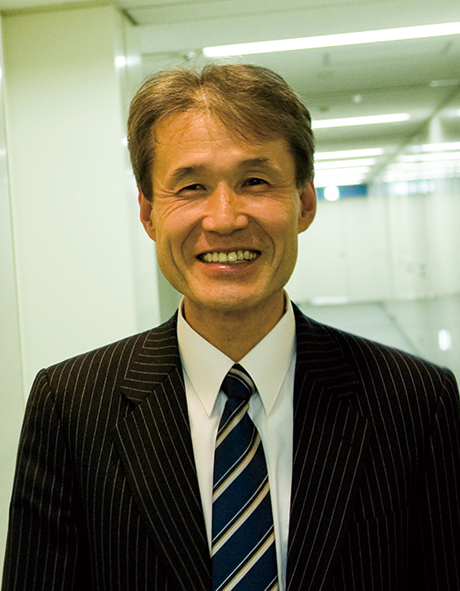
企業会計基準委員会(ASBJ)委員長西川 郁生
| vol.3の目次一覧 |
|---|



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.