

会計士の肖像
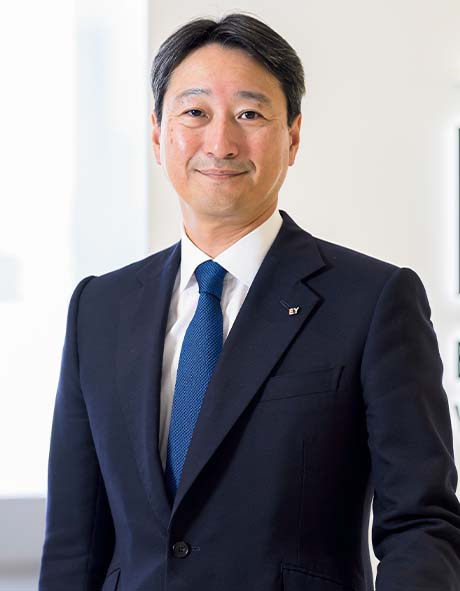
株式会社プルータス・コンサルティング
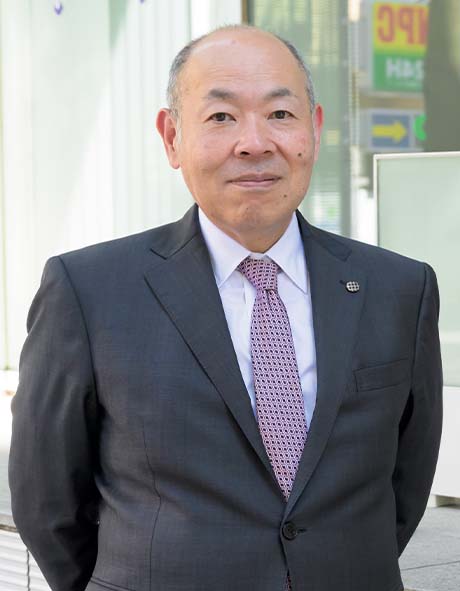
代表取締役中嶋 克久
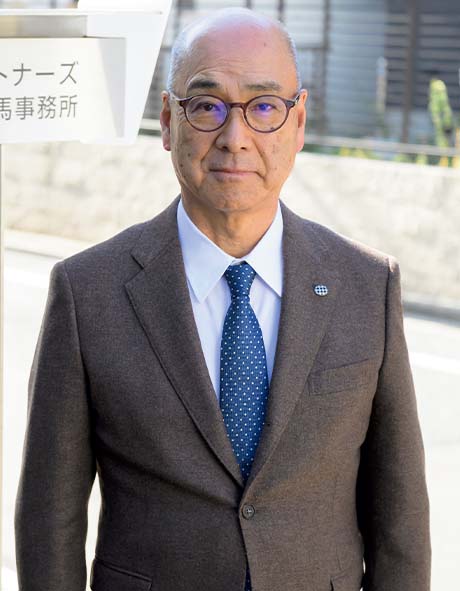
とはいえ、もともと文系科目も得意だった中嶋は、そこからの追い込みで、「会計士試験合格者数が多いから」という理由で選んだ中央大学商学部に現役合格を果たす。入学するとすぐに、受験サークル「白門会計研究会」に所属し、試験突破に向けた一歩を踏み出した。ところで入学時、そこには、本誌第4号のこのコーナーに登場した、渡辺章博GCAサヴィアングループCEOが在籍していた。
サークルでは、上級生から教えを乞うわけですが、ほとんどの“先生”たちは試験に合格しているわけではありませんから、1年上の先輩から習うのはせいぜい簿記の2級程度です。でも、やっと会計士になるための勉強が始められたことは素直に嬉しかったですね。
そんななか、渡辺さんは4年次に合格した優秀な先輩でした。実際に、財務諸表論などを教えていただきましたが、「よく考える」という言葉が耳に残っています。そうやって勉強のやり方を教えてもらったり、けっこう大きな影響を受けましたね。
ただし、勉強一筋かというと……勉強はまだ早いといった雰囲気でした。例えば、権威ある渡辺さんが「1年間死ぬ気で頑張れば受かる。今のうちに遊んでおけよ」なんて言うと、皆がそれを真に受けて、飲みに誘ってくるわけです(笑)。
だから、というわけでもないんですけど、私が合格したのは大学を卒業した次の年。前年も、専門学校の模試では合格圏内だったのに、不合格。改めて、理論科目のスタンダードな教科書を1カ月1冊のペースで読破しつつ、計算問題を毎日こなし、「これで落ちたら、もう受からない」というくらいやりましたね。確かに、この1年は死ぬ気で頑張った(笑)
1985年、就職先に選んだのは、青山監査法人プライスウォーターハウス(現プライスウォーターハウスクーパース)だった。「監査の黎明期から続く事務所で、今日の監査のベースを構築してきた歴史があるため監査の最高品質を身につけられるはず。かつ、ほかの外資系事務所に比べ、日本企業の法定監査もそこそこ」というのが動機である。
二次試験に合格したからといって、“新卒”であることに変わりはありません。帳簿なんて、見たことがないわけです。しかも、当然のことながら最初はコピー取りなどの雑用係だから、監査の全体像を把握するなんてできない。自分のやっていることにどんな意味があるのかさえわからず、このままやっていけるのだろうか、という不安に苛まれる毎日でしたね。
まあ、それは誰もが通る道。3年目くらいになって、小なりといえども現場の責任者を任されるようになると、徐々に監査というものの意味が理解できるようになりました。
今さらいうまでもなく、会社の様々な取引を記録した結果の集大成が財務諸表です。そこに記された数字を見れば、会社に起きたことをすべて説明できるはず。監査とは、短時間にその数字を分析したり、資料を見ながら裏づけを取ったりする作業でしょ。つまり、監査人は、「会社の人よりも会社の全体像がわかる」立場にいる。もっといえば、会社を理解するスキルは、会計監査やデュー・デリジェンスをやった者でなければ身につかないんですよ。
それに気づいてから、俄然、仕事が楽しくなりました。外資系企業や学校法人、財団法人といった、多種多様なタイプの組織の監査に携われたことも、とても勉強になりましたね。
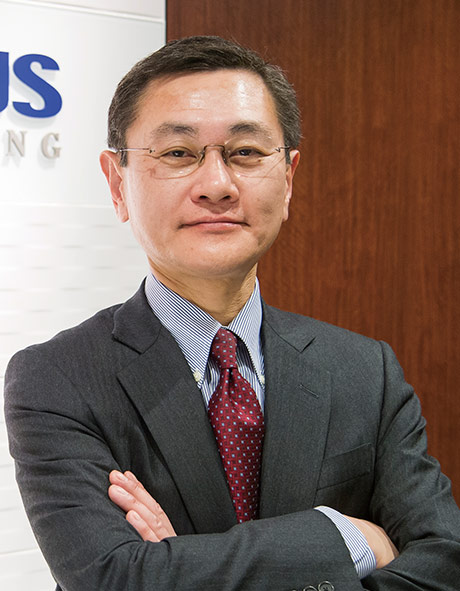
株式会社プルータス・コンサルティング代表取締役中嶋 克久
[主な著書]
『資本政策の考え方と実行の手順』(共著:中経出版)、『企業価値評価の実務Q&A』(共著:中央経済社)、『ゴーイング・コンサーン早わかり』(共著:中経出版)、『種類株式・新株予約権の活用法と会計・税務』(共著:中央経済社)、『ストック・オプション会計と評価の実務』(共著:税務研究会出版局)、『戦略資本政策(新時代の新株予約権、種類株式活用法)』(共著:中央経済社)。



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.