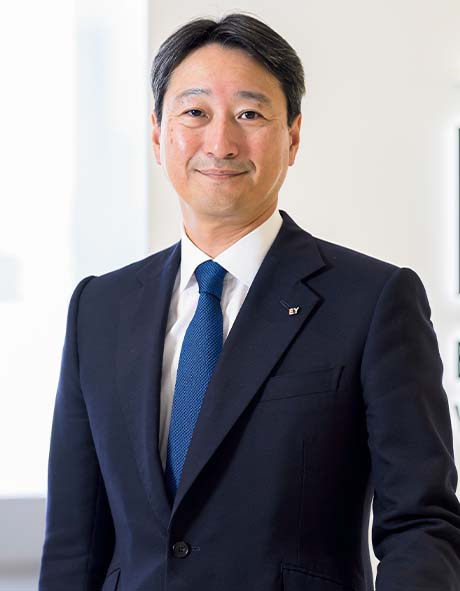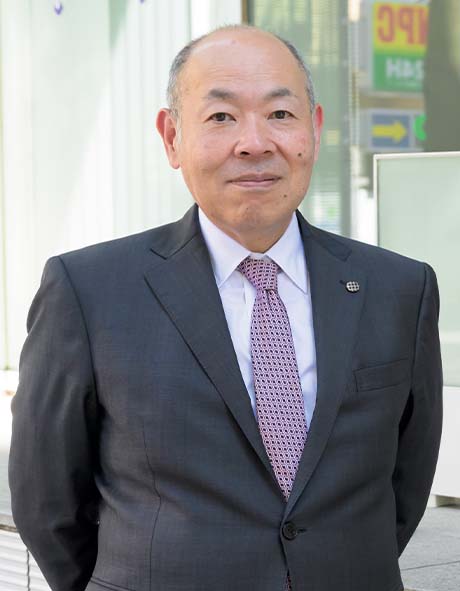


会計士の肖像
あらた監査法人
代表執行役木村 浩一郎
あえて“約束された道”に背を向けて挑戦した会計士試験だったが、現実は甘くない。大学3年の11月から本格的に専門学校に通い始め、翌年夏の合格を目指したものの失敗。「来年受からなかったら就職する」と親に頭を下げ、留年してリベンジを期すことに。
4年の卒業式の後の、あの空虚な気分は表現のしようがありません。同級生はみなそこに出席し、晴れて社会に巣立っていったというのに、自分は何をやっているんだ、と。恥ずかしい話、下宿で独り、号泣しました。
次の日からはまた、脇目もふらず猛勉強です。エネルギーになったのは屈辱と、後がないという危機感でした。1986年9月、何とか第二次試験に合格した時には、うれしいというよりほっとしました。監査法人は、最初から外資系を考えていました。比較的短期間でいろいろな経験ができるのではないか、というのが理由です。最終的には、面接担当者に人間的な魅力を感じた青山監査法人に決めました。
思い描いていた仕事とのギャップがどうだとか、そんなことを考える余裕は、1年目にはありませんでした。監査先に毎日行くので、その緊張感でいっぱい。次の日に何が起きるか見当がつかないでしょう。不安で眠れないこともありました。
入所した年の決算監査でのこと。疑問のある取引について、「部長の前では話せないだろう」と担当者を部屋に呼んで、先輩たちが問い詰めると、相手の手がブルブル震え出して……。こんな仕事やっていけるのだろうかと思いました、あの時は。
ただ2年目に入ると、急速に「明日何をすべきなのか」がわかるようになってきました。そのうちに主査を任され現場でインチャージの仕事を担当するようになると、監査の全貌が掴めますから、がぜん面白くなった。全体を俯瞰することで、そこにある“パーツ”一つひとつの持つ意味を理解し、それが本当に正しいのかを、だんだん判断できるようになったのです。
誤解を恐れずに言えば、「監査の正解」は一つではありません。ルールに則って作業する中で、どこを見て、どのように監査を組み立てていくのかは、大いに工夫の余地があります。そんな工夫を監査先に評価していただけるのは嬉しかったし、自分なりにつくり上げたものを業務執行社員に説明し、納得してもらうと、大きな自信にもなりました。
そういう仕事の仕方をしていましたから、自分のやり方を強引に押し付けてくるようなタイプの上司は、はっきりいって苦手でした。今でもそうですが、逆に下は生意気なくらいの人が好きです。堂々と自分の主張をしてくるというのは、それだけ勉強もしているし、自分の頭で考えているということでしょう。いざという時には、そういう人材が頼りになります。
会計士人生にとって一つの転機になったのは、93年から4年間のプライスウオーターハウスシカゴ事務所への出向だった。ずっと手を挙げ続け、入所7年目にして念願は叶った……のだったが、到着した翌日には日本への“強制送還”を覚悟したという。
入所してすぐの頃から、米国会計基準を採用する会社を多く担当しました。当時は日米の会計基準に大きな隔たりがあって、「米国基準に詳しい会計士は最先端を行っている」という雰囲気があったのです。先輩にもそこにこだわりを持つ人が多くて、多くのことを教わりました。そのような環境で育ったので、アメリカというのは憧れの対象で、絶対行ってみたかった。
だからシカゴに着いた時には、期待で胸がいっぱいです。ところが、さっそく「仕事を引き継ぐから」と呼ばれて米国人とのミーティングに臨んだとたん、それは絶望に変わりました。彼らが何をしゃべっているのか、チンプンカンプンなのです。英語力には相応の自信があったし、あちらの会計原則もそれなりに頭に入れていたつもりだったので、ショックでした。
その時気づきました。青山に駐在している外国人は、日本人向けにゆっくり話してくれていたんだ、と(笑)。救いだったのは、1、2、3……という数字が万国共通だったこと。数字まで言語のようにバラバラだったら、逃げ出していたかもしれません。
現地では、当然米国流の監査についてたくさんのことを学びましたけれど、何といっても影響を受けたのは、パートナーの姿勢です。監査先と大人の付き合いをするというか……もちろん監査はきちんと行うのですが、それに留まらないわけです。例えば業界でどのような変化が起きようとしていて、会社はそれへの対応ができているのかいないのか、といった話まで、いわばビジネスパートナーとして話を聞き、相談に乗る。日本では監査人はあくまで監査に徹して、「ここが違う」「あの数字はおかしい」に終始する世界でしたから、彼らの振る舞い方は新鮮で、理屈抜きにかっこよかった。あのスタンスを見習いたい、という思いは、今も私の中に脈々と流れ続けています。

あらた監査法人代表執行役木村 浩一郎
[主な役職など]
財務会計基準機構評議員、経済同友会幹事、日本取締役協会幹事、会計教育研修機構理事など多数
| vol.25の目次一覧 |
|---|



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.