

会計士の肖像
小見山公認会計士事務所 税理士法人麻布パートナーズ
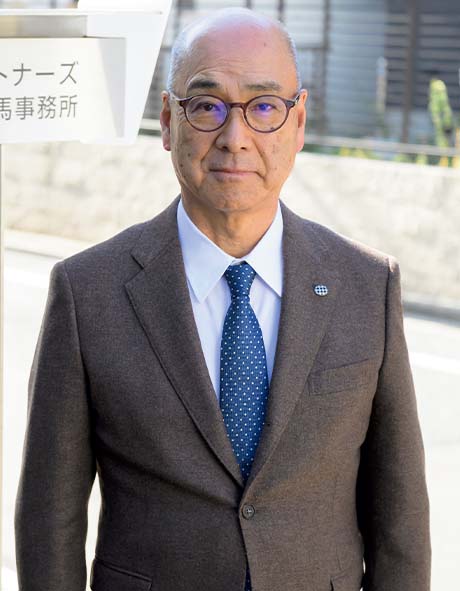
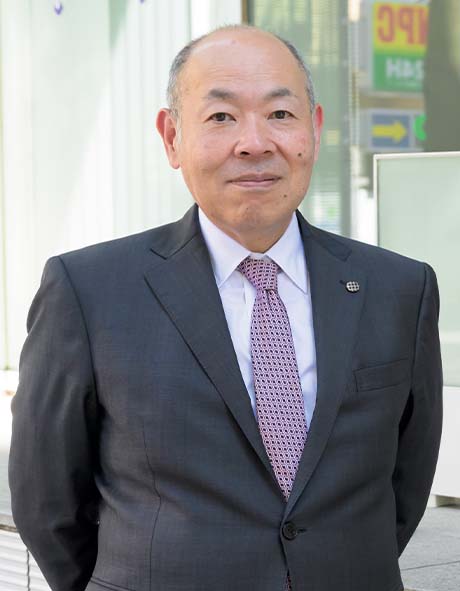
総括代表小見山 満
「日本公認会計士協会入り」したのも、請われてのことだ。昨年7月、副会長職という大任を終え、現在は理事として6期目に入った。様々な側面で成果を挙げてきた小見山だが、一貫している足場は、“会計士と税理士の架け橋”として活動してきたことだ。その本人にとって、印象に強い仕事は「会計参与の行動指針」と「IFRS for SMEs」づくりだという。
宮内忍さん(元日本公認会計士協会副会長)に、声をかけられたのがきっかけでした。その頃、公認会計士協会が何をやっているのか見えなかったので、まずは入ってみようと。途中、私は常務理事として、異例的に租税を2期連続、6年間担当したんです。その間、ずっと言い続けてきたのは、「とにかく中小企業・中小事務所を大切にすべきだ」ということ。
常務理事としての私の役割は、税務と中小事務所をまとめることでしたが、その時に出てきたのが、会計士と税理士とのぶつかり。法務省が会計参与制度をつくった背景には、その問題を解決しようという意向もあった。ですが、会計参与が何をするのか、具体的な指針がないまま法律化されてしまったので、宮内さんと私が行動指針の作成に当たったのです。税理士はまったく監査を経験していませんので、会計参与が行う手続きとその責任について微妙なニュアンスがわからない。何度も書き直しながら原案をつくり、会計士協会、税理士会に諮り、「両者これでいきましょう」と意見交換をしながら決めていきました。一方で、会計参与が使う会計が必要になりますから、「中小企業の会計指針」の作成にもかかわりました。会計士協会役員の柳澤義一さん、淺井万富さんらによる絶大な協力を得て、何もないところから、両会の議論を経て、本当によくつくれたものだと思います。
同じく総務省でいえば、私は公認会計士代表として、政治資金適正化委員会の委員も務めています。政治資金の収支報告書に監査を入れるのは、世界にほとんど例がないから、これも指針を定めるのは一苦労でしたが、会計参与の時と同じく、税理士の先生方と一緒にやった仕事です。まぁ大変さはともかく、私が言いたいのは、会計士も税理士も、一つの体制として存在すべきだという話で、実際、こういう仕事の現場では、協調できているんですよ。
一方、国際面では、国際会計基準審議会(IASB)のIFRSの中小企業版「IFRS for SMEs」作成に日本を代表して参加し、日本の中小企業の会計慣行を取り入れるべく強く主張してきました。その後も毎年、税理士向けの講演会などで、日本の会計と国際会計基準の考え方の差を話して、世界の流れの一端を知ってもらっています。
日本税理士会連合会による「税理士法改正」の要望が加熱したのは、まさに、小見山が会計士協会の副会長に就任した時期だった。「偶然なのか、必然なのか。こんな巡り合わせがあるから、世の中って面白いよね」。ずっと橋渡し役を務めてきた小見山にとって、本件は、真正面から取り組む最大のテーマとなった。
昨今は、会計士が顧客企業から国際戦略や組織再編について税法的なアドバイスを求められることも多く、また会計監査は税務知識を十分備えて行う必要がある。もし、会計士は税務を知らないと勘違いされたり、税務業務をできなくなったら国民経済の損失です。そんな先進国はありません。会計士側の主張は理にかなっているし、そもそも、現場の税理士たちは“資格問題”など感じずに仲よくやっている。昔からの遺恨で、一部の人たちが声を挙げていたと、私は捉えています。結果としては、昨年12月に解決しました。様々な背景はありますが、役所が中立を保ってくれたことが功を奏し、税理士法についてはほぼ現行どおり。会計士側は、個人・中小・大法人、協会本部・地域会が一丸となって戦ってきた。“60年戦争”と言われてきたことが、これでやっと終結。垣根が取れて、これからは両者一体となって、中小企業を支援していく時代になるでしょう。それを発展させていくために、私の役割も、また次のステージになりました。
もう一つ、業界に新たな潮流が生まれました。準拠性監査の導入に向けての動きです。契機になったのは東日本大震災。巨額の義援金を集めた日本赤十字社が、公認会計士協会に義援金についての監査を頼みにきたのですが、答えとしては「今の日本の監査基準ではできません」。日本には、適正性監査一種類しかないですから。でもね、それっておかしいだろうと。私は災害対策本部の責任者だったこともあって、「自分たちでルールをつくればいい」と働きかけをし、準拠性監査に類するかたちで、何とか国民に公表することができた。国際監査基準には規定されていて、適用されているし、私もアメリカで準拠性監査をやっていたので、以前から導入を願っていたんですよ。
例えば、大型マンションなどは、積立金と管理費が億単位で集まるわけでしょ。外国のように準拠性監査が適用できれば、その収支報告書の監査をプロに頼むことができる。「お金を触ったら、きちんとやったことを誰かに証明してもらえ」、つまり「会計あるところに監査あり」です。監査は大企業だけのものというイメージがありますが、そうじゃない。我々はもっと、日本にとって最も大切な中小企業、そして国民と接しなければいけないのです。準拠性監査は、そのための一つのツールになるはず。会計士なり、税理士なりが互いに持つ力を合わせて、新たな領域、仕事を発展させていく時代ではないでしょうか。次代を担う後輩たちのため、私も引き続き力を尽くします。「国民のために!」をスローガンにね。
※本文中敬称略

小見山公認会計士事務所 税理士法人麻布パートナーズ総括代表小見山 満
[役職など]
日本公認会計士協会前副会長、東京税理士会麻布支部前副支部長、慶応義塾大学大学院特別招聘教授、総務省政治資金適正化委員、国際会計基準審査会(IASB)の「IFRS for SMEs」委員会元委員など多数
| vol.22の目次一覧 |
|---|



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.