

会計士の肖像
東日本税理士法人
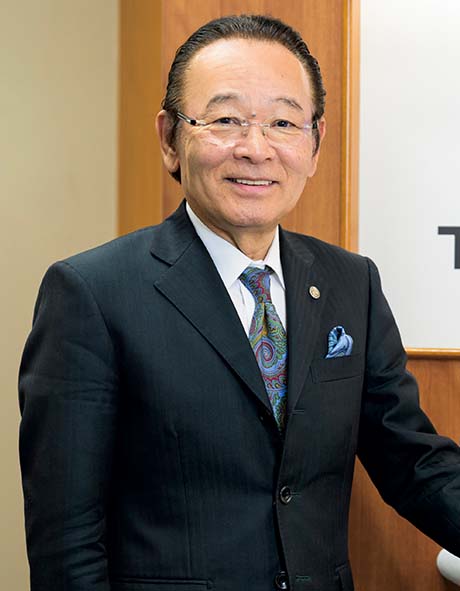
病院経営アドバイザー長 隆
71年、公認会計士第二次試験に合格。ちょうど30歳になっていた長は、これを機に「監査法人太田哲三事務所(現新日本有限責任監査法人)」に転職する。また所員40名ほどの規模だったが、日本第1号の監査法人として、名だたる企業の監査業務を一手に引き受けていた事務所である。一見すれば、長は申し分のない環境で会計人としての道を歩み始めたのだが……在籍していたのは、わずか4年半と短かった。
一緒に入所した同期が20人ほどいましたが、税理士資格を持っていた僕は、ずいぶん重宝がられました。法人税の申告書をきちんと作成できるのは僕ぐらいでしたし。当時、太田哲三事務所のクライアントは、電力会社とか、各業界のトップ企業ばかりですよ。刺激的だったし、もちろん勉強させてもらったのですが、どうにも承服しがたい一件があった。このへんから“闘い続ける男”の物語が始まるの(笑)。
大手メーカーの監査業務でした。企業側が売上高の認識基準を勝手に変えてしまい、本来なら、監査法人が問題視をすべきところ、最終的な監査意見は「限定付適正」というもの。認められた会計基準であったのは事実だけれど、継続性違反として、我々会計士は「不適正」を出すべきだと、僕は思ったのです。学んできたはずの原理原則と、現実との相違。納得できませんでした。僕は“森の石松”だから(笑)、「やっていられるか!」って、上司と衝突です。結果、僕をはじめ、若い会計士が十数人、集団退職したんですよ。
大手の監査法人ならば安定しているし、仕事規模も大きい。そこにやりがいを見いだすのも、もちろん一つの道。しかしながら昨今のような、オリンパスの損失隠し問題で、大手監査法人が責任を問われるという異例の事態を見ると、「しっかりしろ!」と言いたくなる。監査契約を維持するために、企業の“ポチ”になってはならないと、警鐘を鳴らしたいですね。
会計士が売り手市場だった時代である。退所しても転職先には困らなかったが、「事務所を変わっても体質は変わらない」と考えた長は当時の自宅(埼玉県狭山市)で開業することにした。掲げた看板は「公認会計士長隆事務所」。手に職はある。食べるには困らない……はずだったが、「とにかく客が取れなかった」長にとって、まさに雌伏の時期となったのである。
あの頃の狭山は田舎でね、畑の中にお客さんはいない(笑)。お袋が紹介してくれたハンドバック屋さん1軒だけ。顧問料は月3万円。そこからスタートして、5年間変わらずの状態ですよ。セミナーを開いたり、いろいろやってみたけれど、実績がないから営業にはつながらない。女房がパートに出て、助けてもらいながらの生活でした。
この間、僕がせっせといそしんでいたのは、病院、医療業界の現状・課題を把握するための勉強と、それに伴う会計士としての原稿書きです。先述したように、亡くなった姉のことで、病院の存在は心のどこかにあったのでしょう。それと、新参の会計士が医療の世界でクライアントを得るのは非常に難しいとわかっていたので、あえて狙いたいという気持ちもありました。
突破口になったのは、先輩会計士に紹介されて書いた『月刊新医療』の原稿です。“一人医師医療法人は果たして有利か”というテーマのもので、これが、日本医師会の常務理事の目に留まり、声がかかったのです。「医師税制委員になってくれないか」と。85年の第一次医療法改正にまつわるプロジェクトチームです。そこからですね、一挙に仕事がふくらんだのは。日本医師会の医師税制委員という肩書は、水戸黄門のご印籠のようなもので(笑)、同時に、全日本病院協会の顧問にもなれた。これは今も続けているので、長いですよ。多くの医師や医療関係者との交流を通じて、一層知識を深めることができたし、医療業界だけでなく、ほかの業界からも講演や執筆の依頼がたくさん来るようになりました。開業した頃は本当に苦しかったけれど……やっと転機が訪れたというわけです。

東日本税理士法人病院経営アドバイザー長 隆
[主な委員など委嘱] 内閣府・行政刷新会議分科会評価者(2009年11月~11年11月)、総務省・公立病院改革懇親会座長(2007年7月~08年3月)、総務省・地方公営企業等経営アドバイザー(1995年~2006年)、総務省自治体病院経営改善推進研究会座長、ほか20を超える自治体病院改革関連の委員長・委員、大学の非常勤講師などを歴任
[主な共著書] 『高齢者ケア施設 開設ガイドライン』(中央経済社)、『医療法人のための税務調査対策(第3版)』(中央経済社)、『Q&A特定医療法人のすべて(第3版)』(中央経済社)、『Q&A病院再建と民事再生法』(中央経済社)、『Q&A医療法人の経営と税務(第3版)』(中央経済社)、『地方公営企業会計の基礎』(中央経済社)、『高齢者ケア施設マニュアル』(ダイアモンド社)など多数
| vol.15の目次一覧 |
|---|



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.