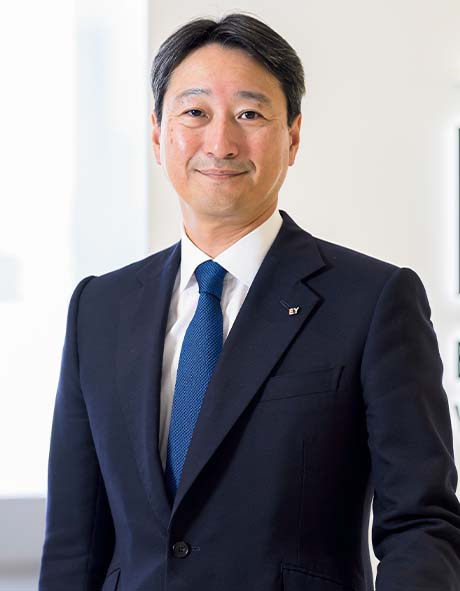


会計士の肖像
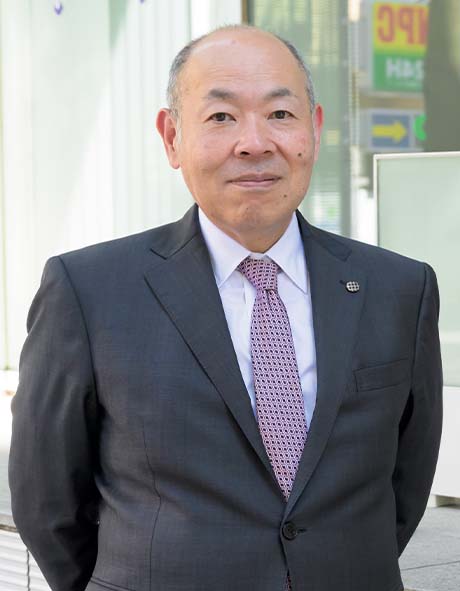
南青山アドバイザリーグループ
CEO仙石 実
苦労の末に会計士業界への切符を手にした仙石は、02年、監査法人トーマツ(当時)に入所する。そこを選んだのには、「当時、一番厳しいといわれていた法人で学びたい」という思惑もあってのことだったが、その目論見は当たる。独立への思いを胸に秘めつつ、大手企業の監査やIPO支援などの案件に前向きに取り組む姿勢と能力は、周囲の評価するところとなり、マネージャーに〝飛び級〟で出世も果たした。
想像どおり、トーマツには怖い先輩がいっぱいいたし、難しいクライアントもいっぱいいました(笑)。いろんな業務を学べる環境があったのも、予想どおり。かかわる監査チームごとにパートナーが別なので、職場には直属の上司がたくさんいる感覚だったんですね。業務がマトリックスになっているために、それぞれのパートナーは、僕自身がどれくらいの仕事を抱えているのか、わからない。というか、そういうことは一顧だにされず、「これをやっておけ」という案件がどんどん放り込まれてくるわけです。
「いや、今ちょっと手一杯で」と言いたくなったことも、もちろんあります。でも、同期の人間が先輩に対してそれを口にして、「お前より俺の方が忙しいんだよ」と一蹴されるシーンを目撃してから、自分はやめておこう、と(笑)。目の前に山積みになっている業務を取捨選択し、優先順位を決めて効率的にこなしていくという能力は、そこでかなり磨かれました。
印象に残るのは、トーマツとしては第1号、日本でも2件目の国際会計基準(IFRS)対応の監査を行うチームのメンバーに選ばれ、それに携わったことです。とにかく初めての経験ですから、トラックレコードなど何もありません。関連する英文を翻訳し、条文を勉強し、というところから全部自分たちで取り組みました。
当時、東証一部企業の監査主任も任されていたので、これも言葉では言い表せないくらいハードな毎日でしたけど、得るものも大きかった。監査法人には結局9年間在籍し、多くの貴重な経験をさせていただきました。
初志貫徹、独立に向けてトーマツの退職を11 年6月に定め、準備を始めた仙石の胸中には、ある青写真があった。監査法人で得たIFRS監査の知見を生かしたビジネスを展開する、という戦略である。確かに「企業には新たな会計基準のナレッジがないから、内部統制の特需の時代と同じ状況が生まれるのではないか。実際にその監査を経験して、外に出たような人間もいない。当面、IFRSのコンサルで食べていけるはずだ」というシナリオは、完璧に思えた。ところが、同年3月に発生した東日本大震災が、それを狂わせる。15~16年に予定されていた上場企業に対する新会計基準強制適用の時期が、先送りされてしまったのだ。
突然、今独立してもIFRSの仕事はない――という状況になってしまったんですよ。いきなり肩透かしを食らったのですが、予定どおり6月にトーマツを辞め、翌月、声をかけてもらっていたトーマツの先輩のコンサルティングファーム、AKJパートナーズに入社しました。
もともと、独立といっても、監査メインでやってきた一会計士が、いきなり法人の看板を外して商売するのは難しい。起業を成功させるためには、監査以外を経験し、スキルの幅を広げることが必要だ、という考えは持っていました。IFRSの案件が遠のいた今、あらためてAKJでしっかり修業しよう、という気持ちでしたね。
新天地では、〝自分で仕事を取ること〟に意識的に取り組みました。監査法人では、基本的になかった職務です。税務やM&A、IPOコンサルなどの営業に回り、受注したら担当部署につなぐ。トーマツ時代のお客さまからも、「これ手伝って」と依頼を受けたりして、徐々に〝仕事が取れる〟実感を得ることができました。
もちろん、M&Aの仲介とか株価の算定とかをはじめとする実務にもかかわり、勉強させてもらいました。税務の記帳業務もやってみようと思って、数カ月、伝票入力にチャレンジしたものの、「これは向いてない」と諦めたりもしたのですが(笑)。
そういうAKJでの仕事は、何事もお客さまに寄り添うスタンスで取り組むところが、監査とは違っていました。業務の性格上、会計監査は全面的に〝寄り添う〟わけにはいきません。やればやるほど、煙たがられる側面もあります。その点、M&AにしろIPOにしろ、お客さまのために頑張って成果を上げれば、素直に喜んでもらえる。そういう仕事が自分には合っている、ということもよくわかりました。
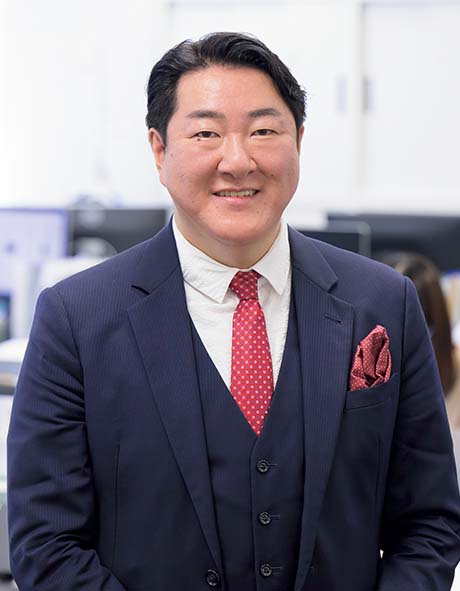
南青山アドバイザリーグループCEO仙石 実
| vol.74の目次一覧 |
|---|



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.