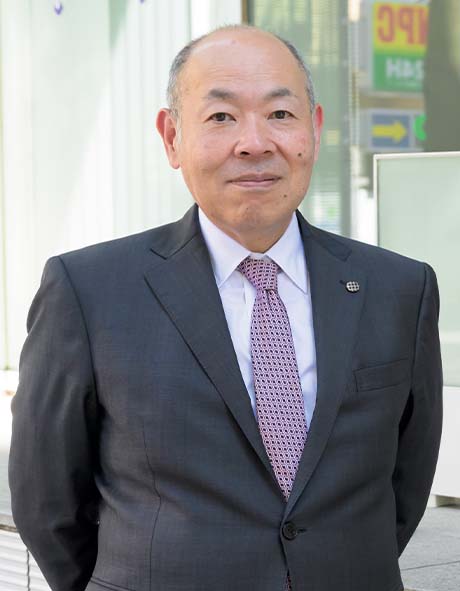


会計士の肖像
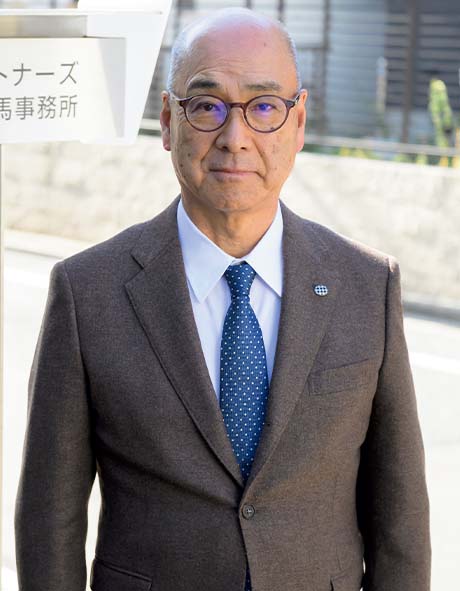
税理士法人サクセスサポート
代表社員小林 晟祐
75年、小林は早稲田大学の監査に従事していた先輩や友人会計士らと共に「虎ノ門共同監査事務所」を設立、個人事務所の経営と二足のわらじを履くようになった。これを機に「監査の実務を徹底的に研究したい」と考えた小林は、会計士協会の監査第一委員会に入って新たな活動を開始。ここで携わった大仕事は、監査マニュアルの“大本”を作成することであった。
学生時代と同じですよ、やるとなったら監査実務の根本をとことん学びたいと思ったのです。2年目には副委員長となり、協会から求められたのは、研究の集大成として監査マニュアルをまとめること。というのも、大手監査法人には欧米から学んだ各事務所なりの監査ノウハウがあったものの、中小の監査事務所にはそれがなかったから。高度な監査水準を保つためにも、会計士協会として模範となるものを作成する必要があったのです。
監査計画の立案から報告書作成に至るまで、監査業務全般について網羅したマニュアルです。だから、えらく分厚い。ただ、これは各監査事務所が自らノウハウを確立する際に手引きとして使ってもらうためのもの。全面的に採用しろという話ではなく、広く会員の参考に供するのが最大の目的でした。
改定も重ねて10年くらいは続けたでしょうか。担当小委員長の和食克雄さんはじめ、多くの監査法人の選りすぐりが知恵を結集してつくったマニュアルなので、私も含め多くの人にとって勉強になったのは確かだと思います。ですが、いつの間にか廃刊になってしまった……。リスクアプローチは業種、会社の利益状況、トップの考え方など、様々な環境によって違ってくるでしょう。だから実情に則した監査業務が必要になるわけですが、網羅的な監査マニュアルが世の中に出回ってしまうと、粉飾が起きた時に監査責任の追求材料に使われる恐れがあるということで、自然消滅していったのです。一時代をかけてやった大仕事なので残念ですが、これも監査の難しさですよ。
この間、虎ノ門共同監査事務所は、小林の“相棒”である静谷氏が在籍していた監査法人と合併し、「東陽監査法人」として新たなスタートを切っている。代表社員の一人に就任した小林は、監査マニュアルの作成経験を生かして、同監査法人の組織化、業務の管理体制、監査や審査手続きなどの充実に注力した。
個人事務所を経営しながらですが、「今度は監査法人を徹底的にやる」という気持ちで東陽と合併したのです。委員会で監査マニュアルをつくりながら、監査実務をどんどん積み上げていきました。そのなかで、数知れぬ議論を重ね、監査のあるべき姿を心身にたたき込めたのは財産になりましたね。
当時の東陽には個人時代から監査をやってきた人が多かったので、ピラミッド型の組織ではなかった。監査チームがいくつもあり、特定の人の影響は少なく本当に活発な議論が交わされていたのです。「これは適正と表明していい」という意見と、「否定するべきではないか」という意見に分かれた時などは、徹夜になっても結論が出るまで粘ったものです。一つ例を挙げると、ある会社の税効果会計で繰延税金資産を5年分計上できるか、1年しか計上できないかで大議論になったことがあります。これは会計処理というより事業計画の評価にかかわる問題で、4年も違うと繰延税金資産の減少は多額に上りますが、激論の末、1年しか計上できないことに決まりました。
監査というのは会計や監査の理論だけでなく、監査人として「この一線は守る」という勇気がなければ決断できません。決算報告を正しい姿で世に出すことに対し、常に責任感を持って臨むべきだと思いますね。精神的な緊張が大きく、会社と担当会計士が対立すればつらいこともあるけれど、裏を返せば、適正な結論を出した時こそやりがいがあるのです。近年は監査手続きのマニュアル化が加速し、監査調書づくりのための監査が中心になって現場は苦労されていると聞きますが、“生きた監査”の本質は変わらないはず。いや、こうした変化の時代でこそ、監査の本質を見失ってはいけない、会計士のプロフェッショナルリズムを見直してほしいと思うのです。

税理士法人サクセスサポート代表社員小林 晟祐
東京会常任幹事、協会理事・常務理事・監査第一委員会副委員長、東京会監査委員会委員長、協会公益法人委員会委員長・懲戒委員会委員長、公認会計士試験第三次試験委員などを歴任



 ジャスネットコミュニケーションズ株式会社は、「プライバシーマーク」使用許諾事業者として認定されています。
 ジャスネットコミュニケーションズ株式会社は、職業紹介優良事業者として認定されています。

© JUSNET Communications Co.,LTD All rights reserved.